中国 IP 做 YouTube:
截至 2026 年 10 月,YouTube 合作
要点
- YouTube 合作伙伴计划的开放地区包括中国香港、中国台湾、美国和加拿大,不包括中国大陆;中国大陆的创作者变现,先要定下加入计划并收款的主体。
- 提交美国税务信息的创作者,来自美国观众的收入按 0% 至 30% 预扣;个人账户没有提交的,按全球总收入的 24% 预扣。
- 频道加入 MCN 后,全部收入经 MCN 的 AdSense for YouTube 账户流转;与 YouTube 的分成不变,MCN 通常从创作者的份额中抽取一定比例。
- 中国的个人结汇实行每人每年等值 5 万美元的年度总额管理;在加拿大境内提供服务的非居民,报酬由付款方按 15% 预扣。
中国大陆的创作者能加入 YouTube 合作伙伴计划吗?
截至 2026 年 10 月,YouTube 合作伙伴计划(YouTube Partner Program,简称 YPP)的开放地区包括中国香港、中国台湾、美国和加拿大,不包括中国大陆1。所以中国大陆的创作者要在 YouTube 上变现,第一步是确定由哪个主体、在哪个开放地区加入计划并收款。
围绕收款主体,要弄清三件事:
- 谁加入计划:创作者本人,还是位于开放地区的公司,或者经由多频道网络(MCN)。下一节逐一对照。
- 向 Google 提交什么税务信息:它决定美国预扣税的对象和税率。
- 钱到哪里、怎样回国:收入汇回中国时,个人结汇有年度总额;居民个人从境外取得的所得,在中国有申报期限。
YouTube 官方品牌合作工具 Creator Partnerships 的加入条件,以及各平台的商业合作后台和机构规则(包括 TikTok 面向中国机构的达人机构商务中心),见各平台商业合作后台与机构规则。
由谁加入合作伙伴计划并收款, 各适用什么规则?
按公开规则,个人账户要看有没有提交税务信息,美国以外的公司要看所在地与美国的税收协定,加入 MCN 的频道,收入经 MCN 的账户流转。下表只列平台和主管机关公开写明的部分。
| 安排 | 公开 |
还要弄清 |
|---|---|---|
| 创作者本人以个人 |
没有提交税务信息的个人账户,按全球总收入的 24% 预扣;提交美国税务信息后,只对来自美国观众的收入按 0% 至 30% 预扣2 | 居民个人从中国境外取得所得的,在次年 3 月 1 日至 6 月 30 日申报纳税(《个人所得税法》第十三条)3 |
| 美国 |
提交美国税务信息后,来自美国观众的收入按 0% 至 30% 预扣,税率取决于所在国家或地区与美国有没有税收协定2 | 公司所在地与美国有没有税收协定 |
| 频道 |
全部收入经 MCN 的 AdSense for YouTube 账户流转;加入 MCN 不改变与 YouTube 的分成,MCN 通常先从创作者的份额中抽取一定比例4 | YouTube 提示加入前了解:费用、服务内容、自己的义务、合同期限、解约方式和付款时间4 |
签约十方众声的网红达人,账号由本人或其指定的主体实名持有,分成方式和结算写进合同,见网红达人经纪;YouTube 等海外平台的日常运营,见 IP 运营。
美国观众带来的收入要怎样扣税?
提交了美国税务信息的,YouTube 只对来自美国观众的收入预扣美国税,税率在 0% 至 30% 之间;个人账户没有提交的,按全球总收入的 24% 预扣2。
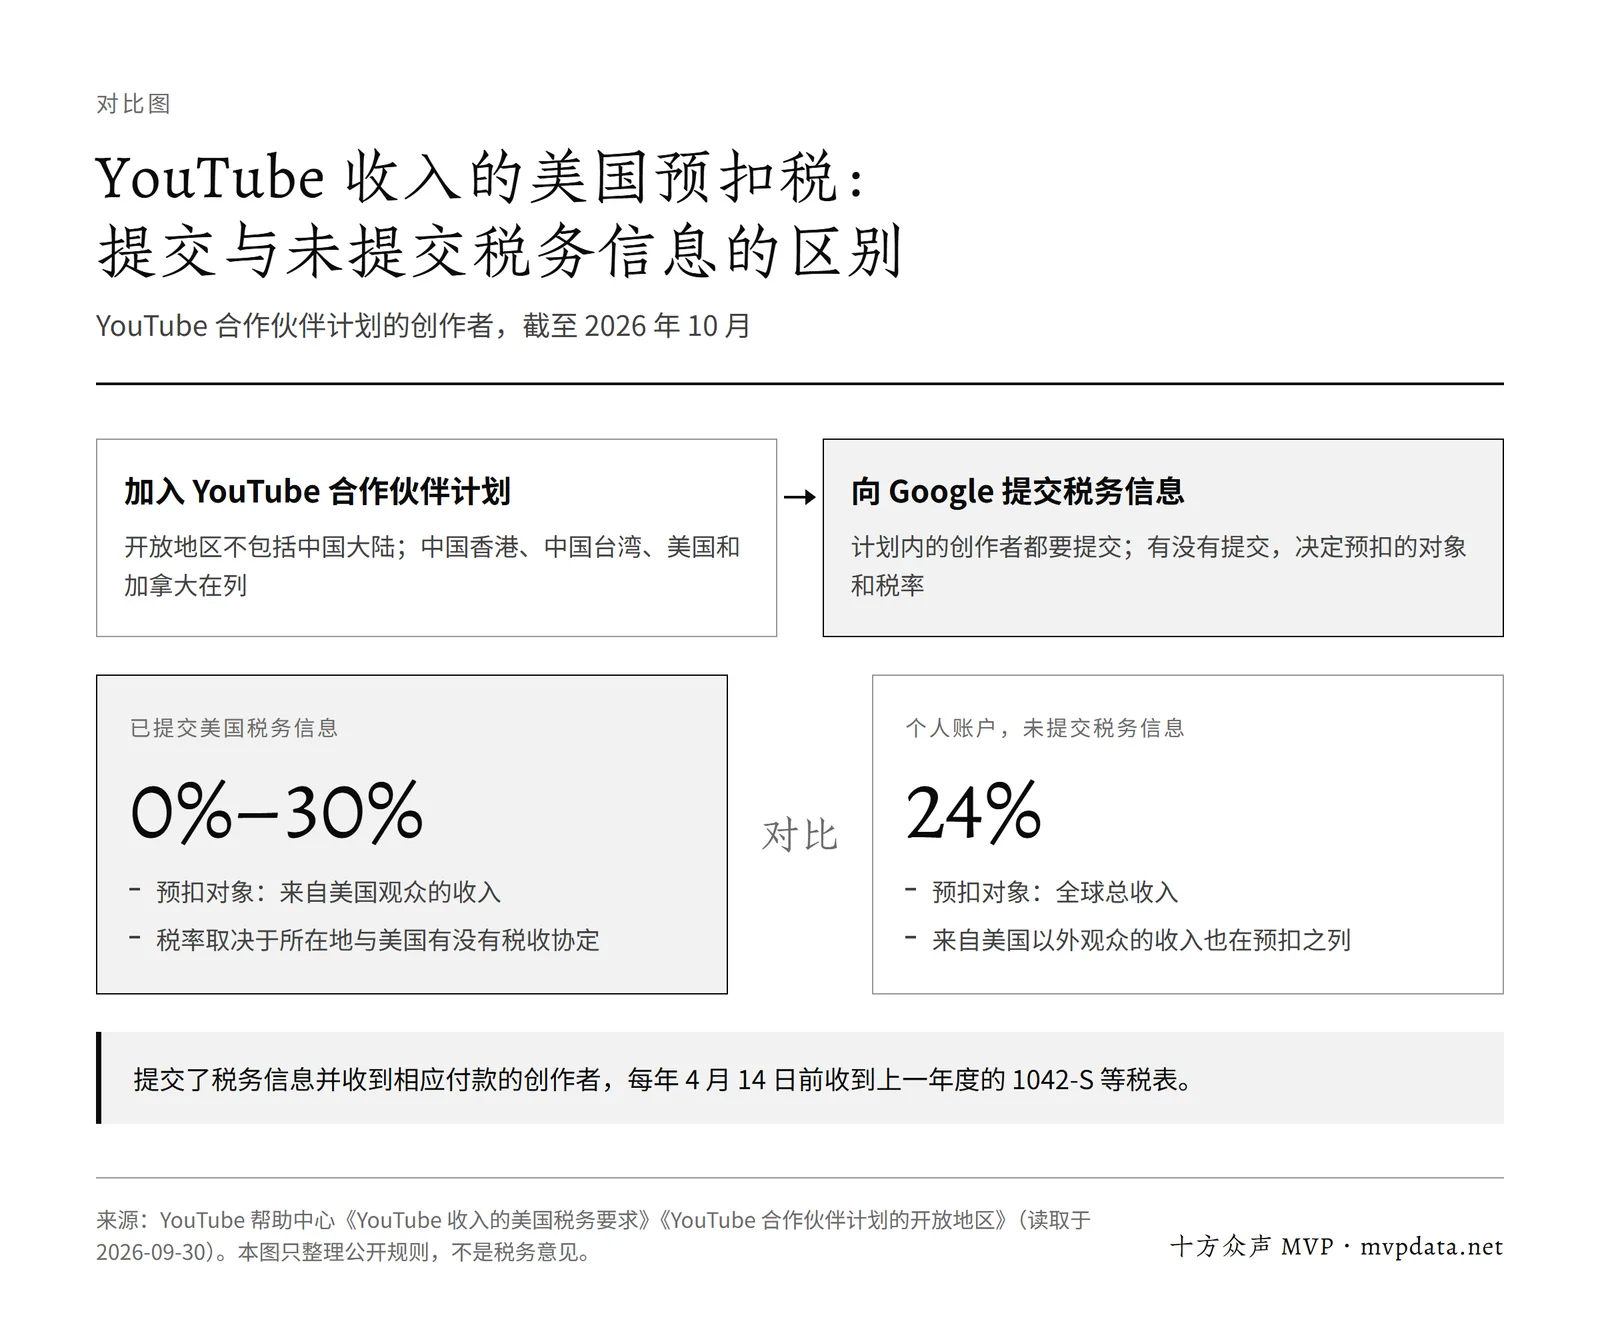
YouTube 帮助中心的这一页写了四条要点2:
- 谁要提交:加入合作伙伴计划的创作者,都要向 Google 提交税务信息。
- 提交以后:只对来自美国观众的收入预扣,税率 0% 至 30%,取决于所在国家或地区与美国有没有税收协定。
- 个人账户没有提交:预扣对象扩大到全球总收入,税率 24%,来自美国以外观众的收入也在其中。
- 税表:提交了税务信息并收到相应付款的创作者,每年 4 月 14 日前收到上一年度的 1042-S 等税表。
| 情况 | 预扣对象 | 预扣税率 |
|---|---|---|
| 已提交 |
来自美国观众的收入 | 0% 至 30%,取决于与美国有没有税收协定2 |
| 个人 |
全球总收入 | 24%2 |
按这两档税率算一笔账:某月收入 1,000 美元,其中 400 美元来自美国观众。
| 情况 | 计算 | 预扣金额 |
|---|---|---|
| 个人 |
1,000 × 24% | 240 美元 |
| 已提交 |
400 × 30% | 120 美元 |
| 已提交 |
400 × 0% | 0 美元 |
实际税率取决于提交的税务信息,以及所在国家或地区与美国的税收协定2。
中国个人每年能结汇多少美元?
在加拿大提供服务, 报酬要预扣多少税?
谁可以为 O-1B 签证提交申请?
美国雇主、美国代理人,或者外国雇主通过美国代理人,都可以用 I-129 表为申请人提交 O-1B 申请7。
O-1B 面向两类人:在艺术领域具有杰出能力的个人,以及在电影电视行业取得杰出成就的个人7。也就是说,中国 IP 赴美工作,不一定要有美国雇主:外国雇主可以通过美国代理人提交申请7。
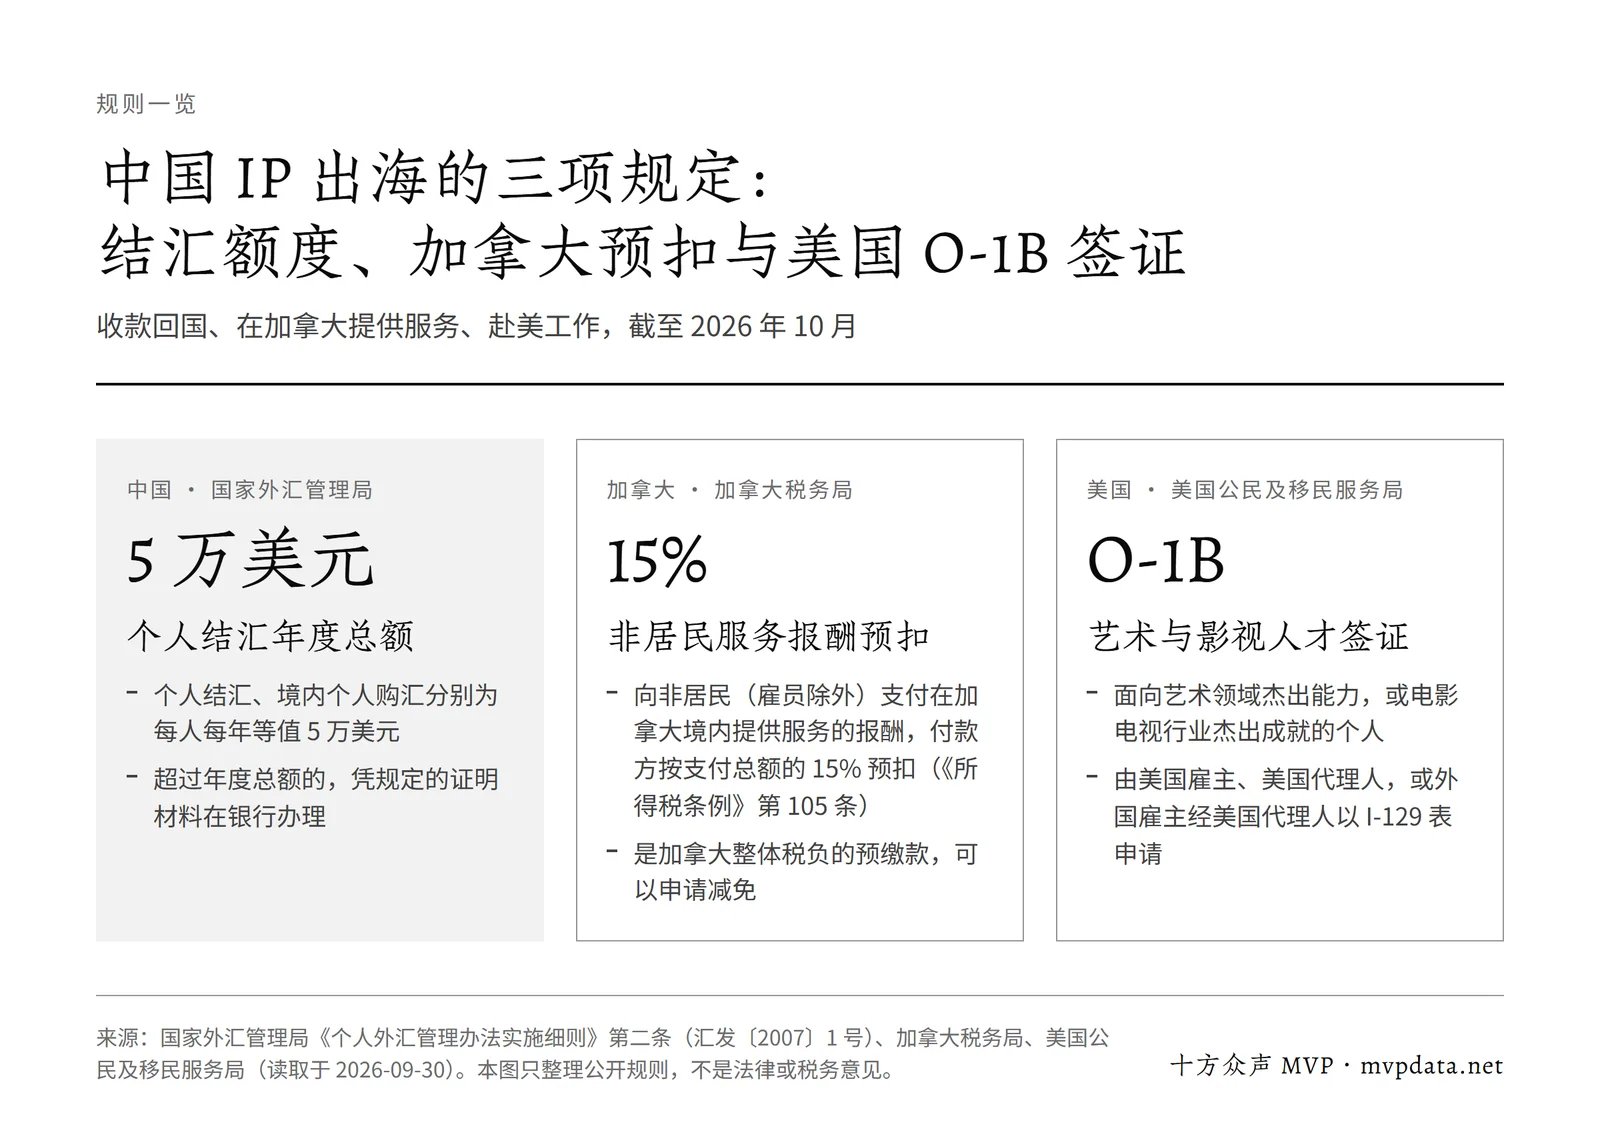
收款回国、在加拿大提供服务、赴美工作,对应的三项规定汇总如下。
| 规定 | 数额 |
要点 |
|---|---|---|
| 中国的 |
个人结汇和境内个人购汇,年度总额分别为每人每年等值 5 万美元 | 实行年度总额管理;超过年度总额的,凭规定的证明材料在银行办理(《个人外汇管理办法实施细则》第二条)5 |
| 加拿大的 |
向非居民(雇员除外)支付在加拿大境内提供服务的报酬,付款方按支付总额的 15% 预扣 | 这笔预扣是非居民在加拿大整体税负的预缴款,可以申请减免(《所得税条例》第 105 条)6 |
| 美国的 O-1B 签证 | 面向在艺术领域具有杰出能力、或在电影电视行业取得杰出成就的个人 | 由美国雇主、美国代理人,或外国雇主通过美国代理人以 I-129 表提交申请7 |
关于 YouTube 收入和跨境收款, 哪些说法与原文不符?
常见的误读之一是「YouTube 一律扣 30% 的税」:提交了美国税务信息的,只对来自美国观众的收入按 0% 至 30% 预扣。下表对照八种说法和原文(核实于 2026-10-17)。
| 流传 |
原文 |
|---|---|
| YouTube 一律扣 30% 的 |
提交美国税务信息的,只对来自美国观众的收入预扣,税率 0% 至 30%,取决于税收协定;个人账户未提交的,按全球总收入的 24% 预扣2 |
| 只有 |
个人账户没有提交税务信息的,预扣对象是全球总收入2 |
| 不在 |
加入合作伙伴计划的创作者都要向 Google 提交税务信息2 |
| 中国 |
开放地区列表里没有中国大陆;中国香港、中国台湾、美国和加拿大在列1 |
| 加入 MCN,YouTube 给的 |
加入 MCN 不改变与 YouTube 的分成;MCN 通常先从创作者的份额中抽取一定比例4 |
| 个人结汇超过 5 万美元 |
超过年度总额的,凭规定的证明材料在银行办理5 |
| 在加拿大 |
预扣是非居民在加拿大整体税负的预缴款,可以申请减免6 |
| O-1B 只能由美国 |
美国雇主、美国代理人,或外国雇主通过美国代理人,都可以提交 I-129 申请7 |
十方众声怎样帮中国 IP 做 YouTube?
十方众声为有出海需求的 IP 运营 YouTube、Instagram、TikTok 等海外平台,也服务北美华人创作者。十方众声(Mega Volume Production)总部在多伦多,经北京十方众声传媒有限公司和 Mega Volume Production Inc. 签约,做 IP 打造和跨境品牌营销。
- 签约主体看业务所在地:中国大陆业务由北京十方众声传媒有限公司签约,海外业务由 Mega Volume Production Inc. 签约。
- 账号归属:账号由 IP 本人或其指定主体实名持有;运营通过平台提供的协作或子账号权限进行,合作结束时交回全部运营权限。
- 达人的分成:对网红达人,十方众声签经纪约;分成为十方众声 15% 至 30%,其余归达人,具体比例看合作范围,写进合同,每一笔收入和费用都向达人公开。见网红达人经纪。
- 海外平台运营:内容方向、发布计划和数据复盘,见 IP 运营;出海时的地区与税务条件,见 IP 孵化。
- 专业环节:法律等专业环节与外部专业机构协作。
想在 YouTube 等海外平台经营中国 IP,可以联系十方众声。
本文只整理截至 2026 年 10 月的公开规则,不构成法律或税务意见。
注
- YouTube Partner Program availability(YouTube 合作伙伴计划的开放地区)
- U.S. tax requirements for YouTube earnings(YouTube 收入的美国税务要求)
- 《中华人民共和国个人所得税法》
- Multi-Channel Network (MCN) overview for YouTube Creators(YouTube 创作者的多频道网络(MCN)概览)
- 《国家外汇管理局关于印发《个人外汇管理办法实施细则》的通知》
- Tax treatment of non-residents who perform services in Canada(在加拿大提供服务的非居民的税务处理)
- O-1 Visa: Individuals with Extraordinary Ability or Achievement(O-1 签证:具有杰出能力或成就的个人)
常见
YouTube 的 1042-S 税表什么时候
每年 4 月 14 日前。向 YouTube 提交了税务信息、并收到相应付款的创作者,会在这个日期前收到上一年度的 1042-S 等税表。
中国
可以在这两地申请。截至 2026 年 10 月,中国香港和中国台湾都在 YouTube 合作伙伴计划的开放地区之列,美国和加拿大也在其中。
个人结汇超过 5 万美元
超过年度总额的部分,凭规定的证明材料在银行办理。《个人外汇管理办法实施细则》第二条规定的年度总额是每人每年等值 5 万美元,国家外汇管理局可以调整。
在加拿大
可以申请。加拿大税务局写明,这笔预扣是非居民在加拿大整体税负的预缴款,税务局可以考虑减少或免除预扣。